ATR (14)
Die durchschnittliche tägliche Schwankungsbreite einer Aktie in Dollar. Zeigt, was für diesen Wert ein „normaler“ Tag ist.
So wird die ATR berechnet
True Range = größter Wert aus: Hoch − Tief, |Hoch − Vortagesschluss|, |Tief − Vortagesschluss| · ATR = Durchschnitt der True Range über 14 Tage
Beispiel: Eine fiktive Aktie schloss gestern bei 104 $. Heute liegt das Hoch bei 103 $, das Tief bei 99 $. Hoch minus Tief sind 4 $, aber der Abstand vom gestrigen Schluss zum heutigen Tief beträgt 5 $. Die True Range ist 5 $, weil sie die Kurslücke über Nacht einbezieht.
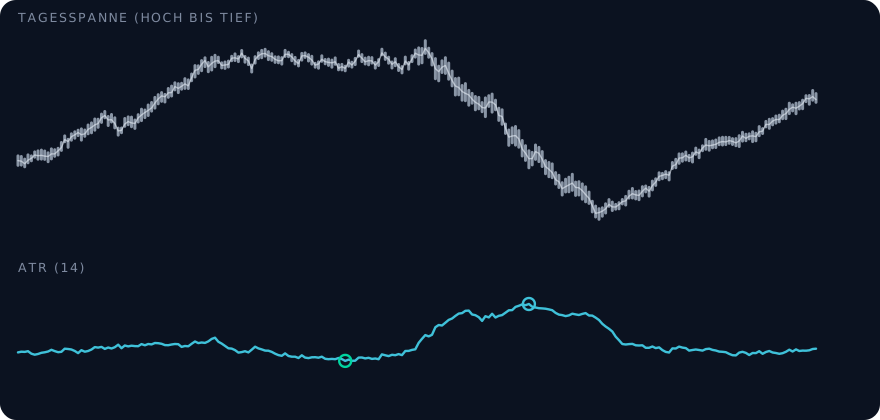
Wofür die ATR gut ist
- Normal oder ungewöhnlich: 3 $ Bewegung sind für eine Aktie mit ATR 4 $ normal und für eine mit ATR 1 $ extrem.
- Aktien vergleichen: Die ATR in Prozent des Kurses (ATR ÷ Kurs) macht unterschiedliche Aktien vergleichbar.
- Stopps im Aktienkurs: Ein Stopp näher als etwa eine ATR wird oft vom normalen Tagesrauschen ausgelöst.
So nutzt der Screener sie
Um Schocktage zu erkennen. Ein Tag gilt als extrem, wenn die Aktie mindestens 5 % oder das 2,5-Fache ihrer ATR in Prozent bewegt, je nachdem, was größer ist. Beispiel: Aktie bei 50 $ mit ATR 1,50 $, also 3 %. 2,5 × 3 % = 7,5 %, nur eine Bewegung ab 7,5 % zählt also als Schock. Nach einem solchen Tag prüft der Screener auf Reversal-Setups.
Häufige Fragen
Zeigt die ATR die Richtung einer Aktie?
Nein. Die ATR misst nur, wie weit sich eine Aktie typischerweise pro Tag bewegt, nicht in welche Richtung.
Was ist der Unterschied zwischen ATR und historischer Volatilität?
Die ATR wird in Dollar aus Tagesspannen und Kurslücken gemessen. Die historische Volatilität ist ein Prozentwert aus den täglichen Renditen und aufs Jahr hochgerechnet, dadurch mit der impliziten Volatilität vergleichbar.
So sieht es im Screener aus
In der Live-Demo siehst du jeden Begriff mit Beispieldaten, direkt neben Score und Begründung.