Theta
Wie viel Wert eine Option pro Tag allein durch Zeitablauf verliert. Der Verfall beschleunigt sich in den letzten Wochen vor dem Verfallstag stark.
Wie stark sich der Zeitwertverfall beschleunigt
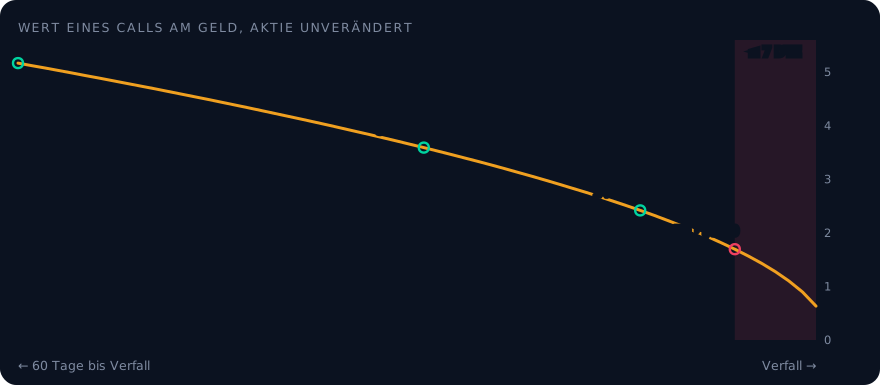
Ein Call am Geld auf eine fiktive Aktie bei 100 $ mit 30 % IV verliert ungefähr so viel Wert pro Tag, wenn sich sonst nichts ändert:
| Tage bis Verfall | Optionspreis | Verlust pro Tag |
|---|---|---|
| 60 | 5,17 $ | etwa 0,05 $ |
| 30 | 3,59 $ | etwa 0,06 $ |
| 14 | 2,42 $ | etwa 0,09 $ |
| 7 | 1,70 $ | etwa 0,13 $ |
| 3 | 1,10 $ | etwa 0,21 $ |
In der letzten Woche ist der tägliche Verlust mehr als doppelt so hoch wie einen Monat vorher, gemessen am Preis sogar deutlich höher.
Was das für Käufer bedeutet
Theta arbeitet jeden Tag gegen jede gekaufte Option, auch am Wochenende. Die Aktie muss sich weit und schnell genug bewegen, um das auszugleichen. Deshalb wählen Käufer meist mehr Zeit, als die Idee braucht (DTE), und steigen vor dem steilen Teil der Kurve aus. Die Regel im Screener: gekaufte Optionen spätestens bei 7 Tagen Restlaufzeit schließen.
Typische Fehler
- Wochenoptionen für eine langsame Idee kaufen. Die Idee mag stimmen, aber der Option geht vorher die Zeit aus.
- In den letzten Tagen auf die Bewegung hoffen. Genau dann schrumpft der verbleibende Zeitwert am schnellsten.
- Nur auf Theta pro Tag schauen. Eine günstige Option mit 0,10 $ Verlust am Tag kann anteilig mehr verlieren als eine teure mit 0,15 $.
Häufige Fragen
Verfällt Zeitwert auch am Wochenende?
Ja. Optionspreise rechnen mit Kalendertagen, der Zeitwert des Wochenendes ist deshalb meist schon zum Freitagsschluss oder zur Montagseröffnung eingepreist.
Warum meidet der Screener sehr kurze Laufzeiten?
Weil der Zeitwertverfall stark zunimmt. Auch kurzfristige Setups bekommen mindestens 14 Tage Restlaufzeit, damit beim Ausstieg noch genug Zeitwert übrig ist.
So sieht es im Screener aus
In der Live-Demo siehst du jeden Begriff mit Beispieldaten, direkt neben Score und Begründung.